很多信用卡用户都遇到过这种矛盾又离谱的经历:前脚刚接到银行客服电话,说你是优质客户,主动给你提升信用卡额度、推送低费率备用金,后脚就收到银行短信通知,信用卡额度直接被大幅缩水,甚至从几万块临时降到几千块。
不少人打电话去客服询问原因,得到的回复永远只有一句“系统综合评估”,完全不给出具体解释,不少用户都觉得自己被银行“耍了”。其实这种看似前后矛盾的操作,背后是银行两套完全独立的业务逻辑在同时运行,一点都不冲突。
上个月就有粉丝跟我分享了他的真实遭遇:某银行主动给他打营销电话,推荐一笔8万元的信用卡备用金,月费率低至0.35%,支持随借随还,他觉得划算就办理了,结果没过3天,同一家银行就给他发了降额短信,他原本5万的信用卡额度直接被降到8000元。他气不过找客服理论,最后也只得到“系统评估”这四个字的回复。
很多人觉得银行这种操作是出尔反尔,实际上这是银行两个不同部门的独立工作:前端的营销部门要冲业绩,想办法让用户多刷卡、多办分期、多使用信贷产品赚手续费;后端的风控部门要把控不良率,一旦发现用户的用卡行为触发风险预警,立刻就会启动降额、封卡机制。
银行的两张“面孔”,本质逻辑很清晰
银行对信用卡用户的态度,永远是“既想让你多花钱,又怕你还不上钱”。 张面孔是主动求你消费:用户正常刷卡,银行能从商户那边收到手续费;用户办理账单分期、现金分期,分期手续费是信用卡业务更大的收入来源;用户取现时,银行还能同时收手续费和高额利息。所以你会经常收到银行的提额邀请、备用金推送、消费积分活动、刷卡满减福利,所有动作的核心目的,都是引导你多使用信用卡消费。 第二张面孔是严防风险:银行最怕的就是用户违规套现、以贷养贷、最后逾期坏账收不回来。银行的智能风控系统24小时盯着你的每一笔交易,一旦出现大额整数刷卡、固定时间高频交易、空卡快进快出这类异常行为,系统直接亮红灯,根本不需要人工审核,降额、封卡的指令立刻就会下发。
2026年银行风控收紧,背后是坏账率的现实压力
最近两年银行对信用卡的管控越来越严,不是没有原因的。截至2025年底,全国信用卡累计发卡量已经降到6.96亿张,相比2022年的历史高点,直接减少了超过1亿张。坏账数据更是让各大银行绷紧了神经:工商银行信用卡不良率达到4.61%,同比上升1.11个百分点;民生银行信用卡不良率3.87%,兴业银行信用卡不良率突破3%;德勤发布的行业报告显示,国内12家主流银行的信用卡平均不良率已经达到2.40%。 4.61%的不良率意味着,银行每放出去100块的信用卡额度,就有接近5块钱可能收不回来。在这种坏账压力下,银行一边要继续拓展优质用户赚手续费,一边要快速筛掉高风险用户,把不良率压下来,就出现了大家看到的“一边主动提额发卡,一边悄悄批量降额”的奇特现象。
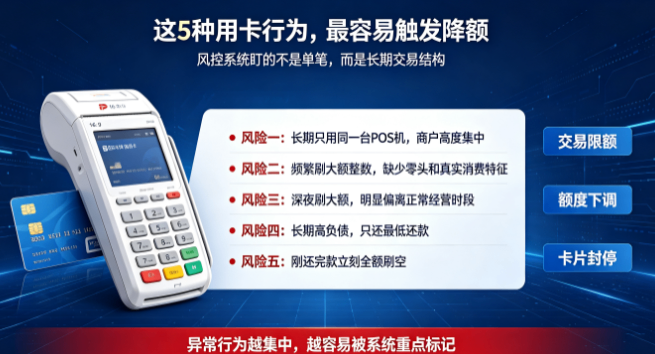
这5种用卡行为,最容易触发风控被降额
很多用户莫名其妙被降额,其实都是自己的用卡习惯踩了银行的风控红线,以下5类行为是当前银行风控系统的重点监测对象:
长期只用同一台POS机刷卡:自从一机一码政策全面落地后,每台正规POS机都对应一个真实商户,如果你的信用卡账单里90%以上的消费都来自同一家商户,银行系统一眼就能识别出这不是正常消费行为。
频繁刷大额整数交易:每次刷卡金额都是5000、10000、20000这类整数值,完全没有零头。现实里普通人线下消费几乎不会出现这种情况,1987、3562这种带零头的金额才符合真实消费的特征。
深夜刷大额交易:绝大多数线下实体商户晚上9点之后就停止营业了,如果你经常在晚上11点之后刷大额消费,银行系统反应就会往套现方向判定,直接标记为风险行为。
长期高负债、只还更低还款:信用卡额度使用率长期超过70%,每个月都只还更低还款额,银行会直接判定你的还款能力存在严重问题,随时有逾期风险。
刚还完款立刻全额刷空:还款日刚把钱还进去,几分钟之内就把所有额度全部刷出来,这是银行眼里典型的倒卡、以贷养贷的信号,降额封卡几乎是必然结果。
银行真正喜欢的优质客户,特征非常明确
说白了,银行想要的用户,永远是“既能让我赚到钱,又不会欠钱不还”的人:
能给银行创造收益:偶尔办理小额分期,多在餐饮、娱乐、商超这类高手续费商户消费,给银行带来稳定的手续费收入;
风险可控:消费场景丰富,线上线下交易搭配,每个月按时全额还款,信用卡负债率保持在合理区间,账单看起来完全是正常人的日常消费记录。 反过来,如果你每次都按时全额还款,从来不分期,一年到头很少用卡,在银行眼里你就是没有价值的“睡眠用户”,不仅不会给你提额,时间长了甚至可能主动给你降额;但如果你每个月都把卡刷爆,只还更低还款,长期用固定机器套现,你就会被银行标记为高风险用户,随时可能被降额封卡。
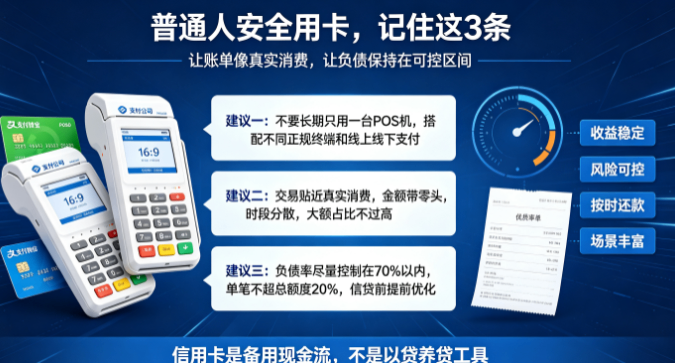
普通人安全用卡、稳提额的实操方法
对于普通工薪族来说,信用卡依然是当前融资门槛更低、使用成本更低的正规信贷渠道,很多人都经历过家人突发用钱、兜里拿不出钱,低三下四找亲戚借钱的窘迫,一张高额度的信用卡,就是你随时可以动用的备用现金流。但信用卡是一把双刃剑,用得好是你应对生活风险的底气,用不好就会让你陷入以贷养贷的深渊。给大家3个普通人就能直接照搬的用卡技巧:
不要长期只用一台POS机:搭配2-3台不同支付公司的正规POS机轮换使用,日常小额消费多绑定支付宝、微信付款,覆盖餐饮、商超、出行、线上购物等不同场景,让你的账单层次更丰富,更符合真实消费逻辑。
交易习惯尽量贴近真实消费:刷卡金额尽量带零头,交易时间段分散在早上9点到晚上22点的正常商户营业时间内,大额小额搭配消费,单笔大额消费占当月总消费的比例不要超过20%。
严格控制信用卡负债率:平时信用卡额度使用率尽量控制在70%以内,单笔刷卡金额不要超过信用卡总额度的20%。如果你后续要申请房贷、车贷,提前2-3个月主动降低信用卡负债,优化个人征信报告里的账单数据。