很多经常使用POS机的朋友都清楚,注册POS机时必须绑定一张专属的结算卡。不少人图省事直接绑定二类卡,却忽略了二类卡本身的交易限额限制,一旦刷卡流水超过单日额度,很容易出现资金不到账的问题,后续还得重新更换一类卡才能恢复正常结算。
对于每月刷卡流水较高的用户来说,把所有交易都集中到同一张结算卡上,是最容易触发银行风控预警的操作。我们身边就有真实案例:有人去年7月刚办的新卡,前几个月一直闲置,最近两个月才开始启用,每月流水达到几十万,自认为没有快进快出的违规操作,却还是收到了银行的通知,要求把卡里余额全部取出,账户后续直接被暂停非柜面交易。追溯原因才发现,半个月前他用这张建行储蓄卡合并了一笔2000多元的建行信用卡刷卡资金,正是这次看似正常的操作,直接触发了银行的风控模型。
这里要提醒大家一个非常关键的风控细节:结算卡和信用卡尽量不要选择同一家银行。一旦储蓄卡出现流水异常,很容易引发连锁风控,不少用户都遇到过结算卡被冻结后,同银行的信用卡也被同步限制交易的情况。有位光大银行的用户就分享过自己的经历:他的光大储蓄卡之前就被冻结过一次,当时光大信用卡还能正常使用,第二次储蓄卡因为流水异常被银行判定涉嫌诈骗后,直接连带着光大信用卡也被暂停了所有交易功能。
新卡突然启用、短时间内高频大额流水,是银行风控系统重点监测的场景。哪怕你没有快进快出的违规操作,一张长期闲置的新卡,突然每天出现两三笔几千甚至上万元的交易,也会被系统直接判定为高风险账户,进而暂停非柜面交易功能。
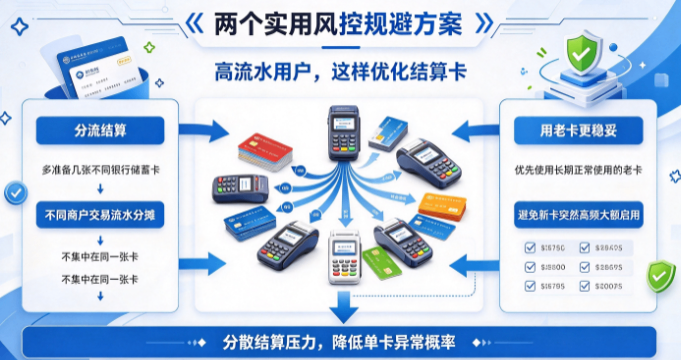
针对高流水的POS机使用者,这里给大家两个实用的风控规避方案:
多准备几张不同银行的储蓄卡作为结算卡,把不同商户的交易流水分摊到多张卡上,不要把所有结算压力都集中在同一张卡上。
优先使用已经长期正常使用的老储蓄卡作为结算卡,新卡的交易行为一旦偏离“长期低流水”的原有画像,被风控监测的概率会比老卡高好几倍。
很多使用合利宝等POS机产品的用户都遇到过类似提示:“您的账户异常,请您到我行营业网点重新核实身份”,这种情况大多是短时间内多笔资金连续到账,被银行系统判定为异常频繁交易导致的。其实完全可以利用现在POS机普遍自带的“合并到账”功能,把多笔小额到账合并成一笔大额资金入账,就能大幅降低交易频次,避免触发风控预警。