很多商户用了很久POS机,还是分不清D0、D1、T0、T1到底有什么不一样,其实只要记住一句核心规则就能分清:T看工作日,D看自然日,0是当天到账,1是次日到账。 我整理了清晰的对照表格方便你快速区分:
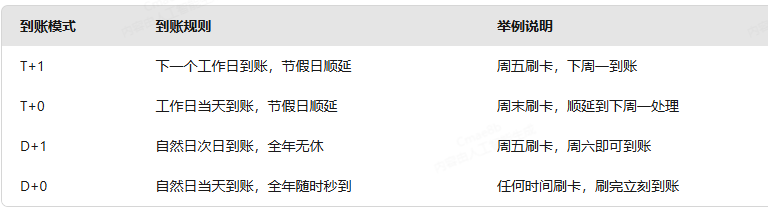
从规则就能看出来,D+0是到账速度最快的模式,也是很多商户优先选择的到账方式,但现在越来越多支付公司把原本的D0秒到调整为D+1或者T+1,背后是有明确原因的。
D0秒到的本质:是支付公司提前给你垫资
很多商户以为D0秒到是银行清算速度快,其实这个认知完全错了。按照银联的官方清算规则,所有刷卡交易的资金,都要等到T+1工作日才会划给支付公司。我们能享受到D0秒到,本质是支付公司用自己的资金提前给商户垫付,等第二天银联清算完成后,支付公司再收回垫付的资金。 换句话说,D0秒到不是清算规则变快了,是支付公司帮商户承担了的资金周转压力,这是支付公司额外提供的垫资服务,不是法定必须提供的。
为什么越来越多支付公司取消D0秒到,改成D+1?
支付公司陆续收紧秒到服务,主要是两个核心原因:
垫资成本大幅上升 如果一个商户日流水10万,支付公司就需要给这个商户垫付10万,上千个商户同时使用秒到服务,垫资规模会直接达到上千万级别。 再加上监管要求备付金集中存管到央行之后,支付机构无法再获取备付金的利息收益,之前垫资产生的成本还能靠备付金利息抵消一部分,现在所有垫资成本都需要支付公司自己承担,秒到服务的盈利空间被大幅压缩。
风控空间被压缩,不符合监管要求 正常的T+1或者D+1结算,支付公司拥有24小时的交易审核窗口,可以逐笔核查商户交易是否合规、资金流向是否存在异常、有没有盗刷或者违规交易的风险。这24小时的审核时间,就是支付风控的安全缓冲垫。 而D0秒到把资金清算的间隔压缩到几乎为零,一旦交易存在违规或者风险问题,资金已经进入商户账户,很难再追回,本身就是违规资金、套现交易喜欢的通道,不符合监管对于支付风控的要求。
监管已经明确态度,秒到业务进入收紧周期
2026年3月,中国人民银行上海分行对盛付通开出行政处罚罚单,除了297万元的罚款之外,还要求盛付通停办新增T+0资金结算服务,整改时长达到6个月。 这次罚单传递出非常明确的监管信号:垫资类秒到业务不能无节制扩张,接下来会有更多支付机构跟进收紧秒到规则,包括提高秒到使用门槛、加收秒到服务费,或者直接将默认到账模式调整为D+1或者T+1,所以商户遇到自己POS机到账变慢,不是机器故障,也不是支付公司故意拖延,是行业规则调整的正常现象。
给POS机商户的实用建议
无论使用哪种到账模式,资金安全永远是位的,给商户两个实操提醒:
不要相信电销推销的POS机,也不要使用来路不明的二清机器,避免出现不到账或者资金损失的问题;
如果遇到刷卡后不到账的情况,可以按这几步排查处理:
先检查自己的结算卡是否是二类卡,二类卡有每日入账限额,很容易导致资金无法正常到账;
确认自己的商户证件是否过期,证件过期后支付机构会按要求冻结交易资金;
如果排查后还是找不到原因,可以直接联系自己的POS代理商,或者拨打支付公司官方客服咨询处理。